2026年10月の米雇用統計は、雇用者数が16万5,000人増と市場予想を上回り、失業率は4.1%でした。米国の追加利上げを意識させる結果ですが、日本の円安・株高・値上げが一律に決まるわけではありません。円相場には日銀の政策と市場の事前予想、家計には輸入価格や料金制度が関わります。まず統計の強い面と弱い面を押さえ、食品・光熱費・住宅ローンのどこに影響が届くかを見ていきましょう。
情報確認日:2026年11月7日。統計は11月6日公表時点の値です。相場は取得時点を明記した報道値で、現在値ではありません。産業比較・条件別シナリオは資料を基にしたLifeXrees編集部の考察です。
米雇用統計2026年10月の結果【11月6日発表】
米労働統計局(BLS)が11月6日午前8時30分(米東部標準時、日本時間同日22時30分)に公表した結果です。雇用者数は事業所を対象に、失業率などは世帯を対象に調べた別の統計であり、同じ人数を集計しているわけではありません。
| 指標 | 10月の結果・比較 | 読み方 |
|---|---|---|
| 非農業部門雇用者数 | 前月比16万5,000人増 | 直前12か月の平均増加数4万8,000人を上回る |
| 市場予想 | 6万5,000人増 | Reutersのエコノミスト調査。BLSの予測ではない |
| 予想との差 | 10万人上振れ | 実績と上記予想の差を編集部で計算 |
| 失業率 | 4.1%(9月4.2%) | 0.1ポイント低下。BLSの評価は「ほぼ変わらず」 |
| 民間部門の平均時給 | 38.00ドル/前月比0.4%・前年比3.1%上昇 | 業種や働く人の構成も影響する平均値 |
| 8月・9月の修正 | 合計8万4,000人上方修正 | 8月18万6,000人増、9月6万人増へ修正 |
| 労働参加率 | 61.9%(9月61.8%) | 働く人と仕事を探す人が人口に占める割合 |
| 経済的理由による短時間就業 | 484万人、前月比33万9,000人増 | フルタイムを希望しても短時間で働く人が増加 |
出典:BLS・2026年10月雇用統計(本文、表A-1・A-8・B-1・B-3)、Reuters・市場予想と発表結果。雇用増減や月次比較は季節調整済み。前年比の時給と市場予想は表記の条件で比較しています。
雇用は増えたが、すべての業種で好調ではない
専門・ビジネスサービスが7万人、医療が4万2,000人、運輸・倉庫が約2万5,000人、製造業が1万9,000人増えました。一方、卸売や娯楽・宿泊などには減少もあり、雇用の増加は均一ではありません。
8月は13万3,000人増から18万6,000人増、9月は2万9,000人増から6万人増へ改定されています。上方修正は足元の雇用を評価する材料ですが、今回の10月分も今後改定されます。
編集部は、予想を上回る採用と過去分の上方修正を「改善を示す材料」、経済的理由で短時間しか働けない人の増加を「雇用の中身を点検する材料」と捉えます。失業率の小幅低下だけで、労働市場が継続的に強いと結論づける段階ではありません。
なぜ米国の雇用統計が日本に影響するのか
雇用と賃金が伸びると、米国の消費を支える一方、需要や人件費を通じて物価を押し上げる可能性があります。FRBは雇用だけでなく物価なども見て金利を判断し、その見通しを市場が先回りして売買します。
- 雇用・賃金と物価のデータから、米国の景気・インフレを判断する。
- FRBの金利見通しが変わり、米国債利回りやドルの需要が動く。
- 日銀の政策も含む日米の金利条件が、円相場や株価の材料になる。
- 円換算の輸入費用が変わり、契約更新や価格改定を経て家計に届く。
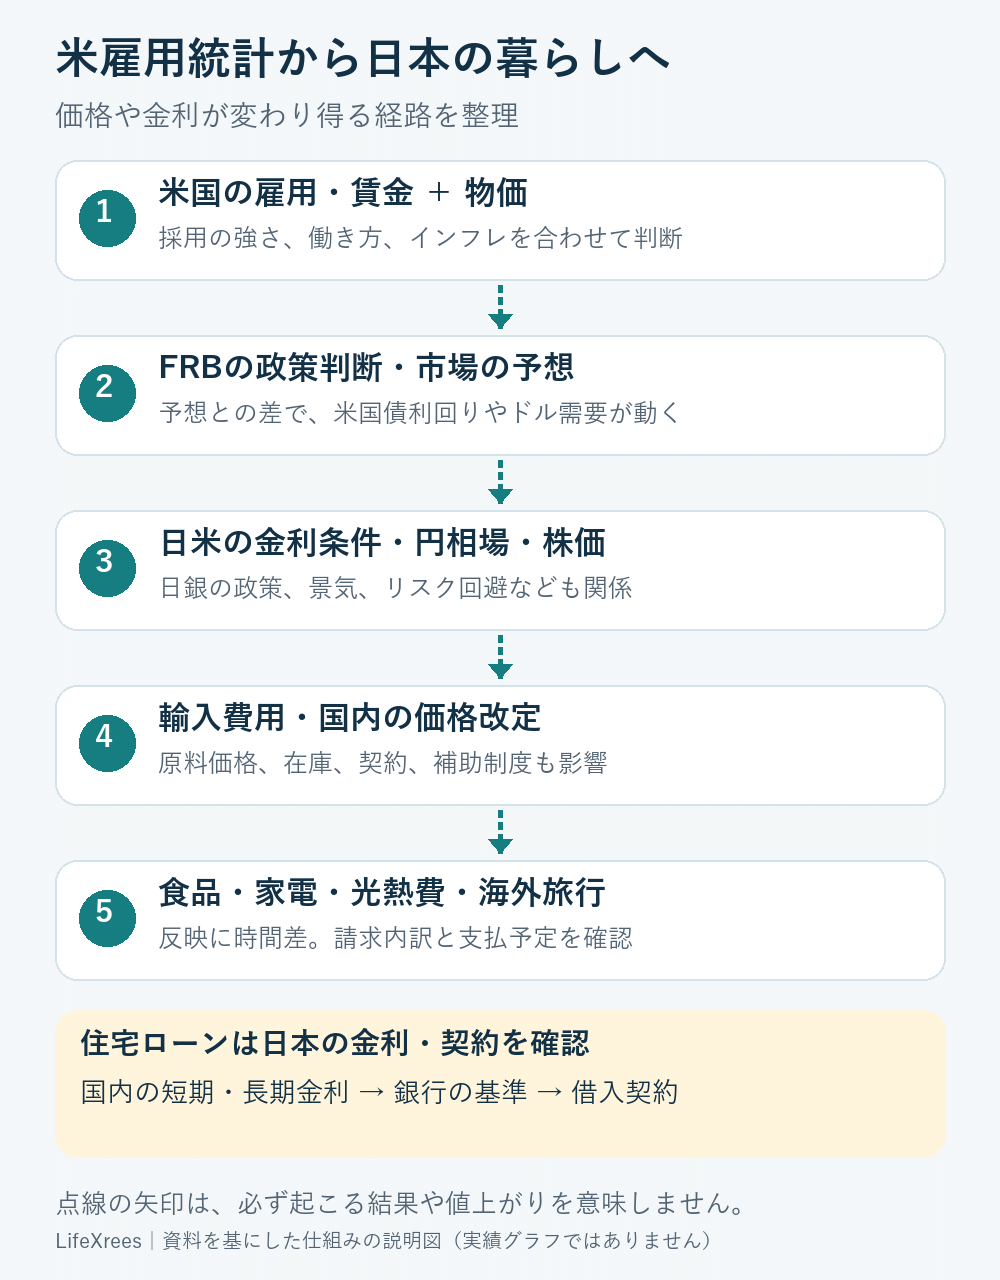
たとえば「雇用が強いので米企業の売上は伸びそう」という期待と、「利上げで企業の借入負担が重くなりそう」という懸念は同時に起こります。市場の反応が一方向にそろわないのは、この二つを比べているためです。
ドル円はどうなる?円高・円安への影響
11月6日はドル高・円安の反応が報じられた
Reutersの為替市場記事は、米東部標準時11月6日14時44分更新(日本時間11月7日4時44分)の記事内で、1ドル=158.430円、円は対ドルで0.47%下落と伝えました。同記事に記載された米10年債利回りは4.85%、2年債は4.52%です。これは記事内の市場スナップショットで、終値や各商品の同時刻の確定値ではありません。
ただし同報道では、雇用統計の前からAI関連株への懸念などによる安全資産需要でドルが買われていたことも説明されています。その日の円安幅すべてを雇用統計だけの効果とは捉えられません。
政策金利の差だけで為替は決まらない
| 中央銀行 | 確認できる政策金利 | 直近決定 |
|---|---|---|
| FRB | FF金利誘導目標3.75~4.00% | 2026年10月28日、据え置き |
| 日本銀行 | 無担保コール翌日物1.25%程度 | 2026年10月30日、据え置き |
出典:FRB・10月28日声明、日銀・10月30日の金融市場調節方針。異なる市場の誘導目標であり、個人が利用できる預金金利ではありません。
米国の金利がより高くなるという予想は、ドル資産の魅力を高める材料です。しかし、すでに利上げを見込んでいた市場では、予想どおりの発表でもドルが買い進まれないことがあります。日銀の追加利上げ観測が強まれば、円を支える材料にもなります。
リスク回避で円が買い戻される局面もあれば、ドルへの資金集中が起きる局面もあります。政策金利、将来の金利を織り込む国債利回り、事前予想、資金の動きを分けて読むと、「強い雇用統計だから必ず円安」という早合点を避けられます。
日本株への影響は?輸出株・銀行株・半導体株を比較
日本株では、米国需要が売上に結び付くか、円安で利益が増えるか、金利上昇で負担が増えるかを分けます。以下は事業の仕組みから整理した比較で、個別株の値動きの予想ではありません。
| 産業 | 支えになり得る条件 | 負担・確認点 |
|---|---|---|
| 自動車 | 米国の販売需要、外貨利益の円換算額増加 | 現地生産比率、関税、部品費、ローン金利による販売減 |
| 機械 | 米企業の設備投資や受注増 | 金利高で投資延期。受注残と採算を確認 |
| 半導体・AI | データセンター投資と製品需要 | 高い期待が株価に織り込み済みか、金利や輸出規制の影響 |
| 電線・電力インフラ | 通信網・電力設備の増設 | 光通信と送配電で需要先が異なる。銅価格、生産能力、契約条件 |
| 銀行 | 貸出金利上昇による利息収入の改善 | 預金調達費、債券評価損、貸出先の返済能力 |
| 不動産 | 雇用や所得の改善による入居・購入需要 | 借入費用上昇、利回り比較、売却価格への圧力 |
| 輸入型小売 | 円高なら仕入れ費用の軽減余地 | 円安時の原価増。価格転嫁、為替予約、在庫の仕入れ時期 |
具体例として、フジクラの2027年3月期第1四半期決算短信(2026年8月7日公表)では、情報通信の増収要因としてデータセンター向け光コンポーネントの拡大と、米国以外の新規案件を説明しています。自動車・エネルギーなども別の事業です。「電線株だから米雇用と同じ方向に動く」とまとめず、実際の需要先を確認する材料になります。
個別企業を見るなら、最新決算の想定為替、地域別売上、受注残、原材料価格をまず確認してください。雇用統計の好結果だけを理由に買い急ぐより、自分が想定する影響がその企業の利益に届くかを確かめる順番です。
日本の物価・ガソリン・電気代はどうなる?
家計への影響は、為替の変化より遅れて現れることがあります。輸入企業が契約や在庫を持ち、価格を据え置く場合もあるためです。まず自分が支払う費目に合わせて確認します。
| 費目 | 影響するもの | 家庭で見るところ |
|---|---|---|
| 輸入食品 | 為替、海外の収穫・原料価格、輸送費 | 同じ容量での単価。内容量変更も比較 |
| 家電 | 部品・完成品の調達費、在庫、メーカーの価格改定 | 欲しい機種の実売価格と買い替えの必要性 |
| ガソリン・灯油 | 原油、為替、流通費、税・支援策 | 近隣店の単価と使用量。円相場だけで判断しない |
| 電気・都市ガス | 燃料・原料価格、料金プラン、調整単価、補助 | 請求月の調整額と政府支援の対象期間 |
| 海外旅行 | 決済時の為替、海外の物価、為替手数料 | 外貨建て宿泊費・現地支出を含む総予算 |
電気料金には燃料価格を反映する時間差がある
資源エネルギー庁の燃料費調整制度の説明では、大手電力の規制料金は3~5か月前の貿易統計価格から算定する仕組みです。自由料金では調整方法や上限などが契約によって異なります。都市ガスも契約先の原料費調整を見ます。今日の円安が翌日の請求額へそのまま加算されるわけではありません。
また、燃料自体の値上がりと、政府の負担軽減策の開始・終了は別の要因です。請求額が変わったときは、使用量、基本料金・単価、調整額、支援による値引きを順に比べると原因を絞れます。
ガソリンについては、2026年12月の補助金縮小と家計への影響で、制度の変更日程と給油量別の負担の計算方法を確認できます。為替や原油価格の動きとは分けて読むと、給油代が変わる理由を整理できます。
100ドルの商品なら円換算額はどう変わる?
仕組みだけを見る仮想例です。ドル建て価格を100ドルで固定し、送料・税金・決済手数料を除くと、1ドル150円では1万5,000円、160円では1万6,000円。差は1,000円、約6.7%です。これは現在の相場や店頭価格の予測ではなく、ほかの条件を一定にした計算です。
家計では、すべてを値上がり前に買うより、普段使う品の単価と消費量を記録する方が比較しやすくなります。統計と家庭の実感の違いは消費者物価指数と体感物価・家計の見方、エネルギーや物流の別のリスクへの備えは中東情勢と食品備蓄の考え方で整理しています。いずれも買い占めを前提にするものではありません。
住宅ローンの金利は上がる?
米国の利上げが決まっても、日本の住宅ローンが同日に同じ幅だけ上がる仕組みではありません。米国の政策は世界の債券市場などを通じて日本へ影響しますが、借り手への適用は日本の金利と銀行の契約条件で決まります。
| 金利タイプ | 主に見る条件 | 借りている人の確認事項 |
|---|---|---|
| 変動金利 | 日本の短期金利、短期プライムレートなど銀行の基準金利 | 適用金利の見直し日、返済額の見直し、残高 |
| 全期間固定 | 新規借入時は日本の長期金利などが材料 | 契約済みの固定金利は原則として返済終了まで変わらない |
| 固定期間選択 | 固定期間終了時の金利と優遇条件 | 終了年月、終了後の選択肢、手続き期限 |
仕組みの出典:住宅金融支援機構の住宅ローン資料、SBI新生銀行の住宅ローン金利の解説。掲載された過去の金利例を、今の申込金利として引用していません。
変動型の「5年ルール」「125%ルール」は、採用していない商品もあります。採用商品でも返済額の変化を抑える仕組みで、利息増加をなくす制度ではありません。銀行の返済予定表で元金と利息の内訳を確認し、金利が上がった場合の試算を依頼してください。借り換えは金利差に加え、手数料と残りの返済期間を含めて比較します。
FRBと日銀は12月にどう動く?
確認済みの決定は10月の据え置きです。FRB声明は物価上昇率がなお高いと評価し、追加の情報やリスクを見て政策を判断する姿勢を示しました。Reutersの11月6日の市場報道では、ウィリアムズ・ニューヨーク連銀総裁もインフレの高さと2%へ戻す必要性を指摘したとされています。報道された発言や市場の利上げ観測は、12月の決定そのものではありません。
日銀の植田総裁は10月30日の記者会見で、経済・物価・金融情勢に応じて政策金利を引き上げる方針と、タイミング・ペースをリスクも点検しながら検討する考えを説明しています。米国の雇用増だけで日銀の次の一手は決まりません。
物価の材料として、米9月CPIは前年比3.7%、季節調整済み前月比0.6%上昇でした。賃金の伸びとともに、その後の物価や雇用が続けて強いかが判断材料になります。市場の利上げ確率は時々刻々と変わるため、本記事では固定した将来確率を掲げません。
- 11月10日22時30分(日本時間):米10月CPI公表予定。現地時間は同日8時30分EST。
- 12月4日22時30分(日本時間):米11月雇用統計公表予定。10月値の修正も確認。
- 12月8~9日(米国現地日付):FOMC開催予定。政策決定と説明を確認。
- 12月17~18日(日本日付):日銀金融政策決定会合の予定。
日米金利差で日本経済はどう変わる?3つの条件別シナリオ
以下は因果関係を理解するための仮定であり、実現確率や投資判断を示す予測ではありません。金利差の計算と、市場・家計への波及は分けて読みます。
| 仮の政策の組み合わせ | 円相場・日本株を読む条件 | 輸入物価・住宅ローン |
|---|---|---|
| FRB利上げ・日銀据え置き | 政策金利差は拡大。予想以上ならドルを支える材料。株は米需要の強さと金利負担を比較 | 円安が続けば輸入費用を押し上げる余地。日本の変動ローンが自動で上がるわけではない |
| FRB・日銀とも利上げ | 差が広がるかは両国の上げ幅次第。同幅なら差は不変。株は業種別に調達費などを点検 | 為替だけで輸入価格の方向は決められない。国内金利上昇が借入契約へ及ぶか確認 |
| FRB据え置き・日銀利上げ | 政策金利差は縮小。予想以上なら円を支える材料。輸出企業と輸入企業で影響が異なる | 円高なら輸入費用を軽減し得る一方、日本の借入金利には上昇圧力が生じ得る |
利上げがすでに織り込まれていたか、原油価格や地政学リスクが変わったかによって、相場はこの単純な整理と逆に動くこともあります。家計は「円高なら全部改善」「円安なら全部悪化」とまとめず、輸入品の支出と国内の借入負担を別に計算すると実態に近づきます。
米中間選挙2026との関係
11月3日の中間選挙は議会構成や政策を巡る政治の枠組み、今回の雇用統計は10月の経済状況、FRBの会合は物価と雇用などを踏まえた金融政策の判断です。集計対象の10月は投票日より前なので、選挙結果が今回の雇用増を直接生んだという説明にはなりません。
関税・予算・AI政策の制度面は、米中間選挙2026と日本への影響で確認できます。政策案の発表と成立・施行を区別し、雇用統計に関する市場の反応と混ぜないことが読み解くポイントです。
よくある質問
米雇用統計が予想より良いと円安になる?
米金利の上昇を見込むドル買いにつながる場合がありますが、事前予想や日銀の見通しで反応は変わります。今回の実際の反応と条件はドル円の章で示しています。
次の米雇用統計はいつ発表される?
BLSの予定では、11月分は12月4日22時30分(日本時間)です。発表前には公式予定の変更有無を確認し、速報値と過去月の改定値を合わせて読みます。
一般家庭は今日、何を確認すればよい?
住宅ローンの金利タイプと見直し日、電気・ガスの請求内訳、購入予定の輸入品や海外旅行の円換算額です。毎日の為替予想より、支払予定と変更条件を把握する方が予算を組みやすくなります。
雇用が強ければ日本株全体にプラス?
米国需要の拡大が追い風でも、金利高や輸入コストが利益を圧迫する企業があります。産業別の比較表を入口に、保有企業の決算で売上の地域と調達費を確認してください。
家計は「支払う時期」と「変わる条件」を確認する
今回の統計は予想以上の雇用増を示しましたが、短時間就業の増加もあり、今後の統計と物価を合わせて判断する必要があります。家庭では、ローンの見直し日、光熱費の調整月、旅行や高額品の決済日を一つずつ確認しましょう。次のCPI・雇用統計・日米の会合後に、確認できた事実を更新します。